 12 godzin temu
Opuszczasz mieszkanie na polecenie wojska w czasie konfliktu czy strażaków w czasie pożaru albo wyjeżdżasz z domu przed powodzią, a w środku zostaje większość dobytku. Przepisy przewidują ochronę pozostawionego mienia, ale właściciel przez cały czas musi zadbać o dokumenty, zgłoszenie szkód i bezpieczny powrót. Te zasady dotyczą również mieszkańców Warszawy, ewakuowanych po pożarze, awarii czy innym lokalnym zagrożeniu. Rządowy „Poradnik bezpieczeństwa” oraz zalecenia MSWiA wyjaśniają, jak przygotować nieruchomość do opuszczenia, a obowiązujące ustawy określają uprawnienia służb i zasady dochodzenia świadczeń.
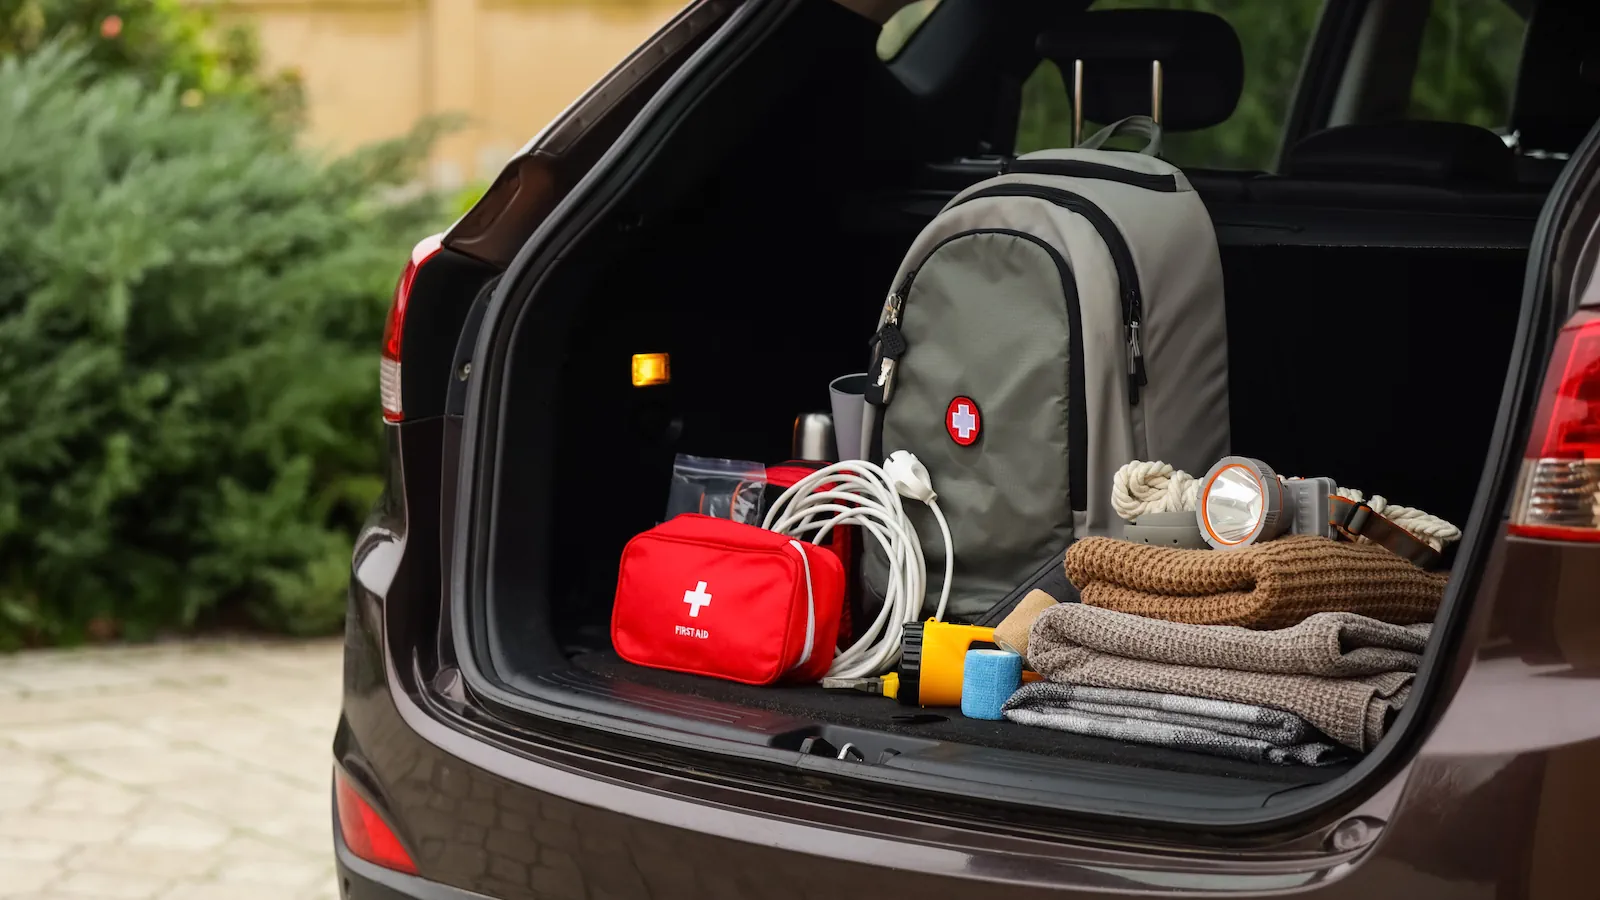 Zapasy i plecaki ewakuacyjne w samochodzie. Fot. Shutterstock
Sama ewakuacja nie powoduje utraty prawa własności domu, mieszkania ani pozostawionych rzeczy. To przemieszczenie ludzi poza strefę zagrożenia, a nie przekazanie nieruchomości państwu czy osobie, która wejdzie do pustego lokalu. Treść prawa właściciela określa art. 140 Kodeksu cywilnego, którego tekst jednolity opublikowano w Dz.U. z 2026 r. pod poz. 795. Prawo to wykonuje się jednak w granicach ustaw. Podczas akcji ratowniczej mogą więc pojawić się ograniczenia dostępu do budynku albo konieczność wykorzystania nieruchomości przez ratowników, mimo iż przez cały czas należy ona do dotychczasowego właściciela.
Władze mają skierować służby do ochrony pozostawionego mienia
Rozporządzenie Rady Ministrów z 30 maja 2025 r. w sprawie ewakuacji ludności oraz zabezpieczenia mienia, Dz.U. z 2025 r. poz. 765, nakłada konkretne zadania na administrację. Zgodnie z § 7 ust. 1 pkt 5 wójt, burmistrz lub prezydent miasta kieruje zasoby obrony cywilnej oraz służby, inspekcje i straże do zabezpieczenia mienia na obszarze objętym ewakuacją. Analogiczne zadania na swoich szczeblach wykonują starosta i wojewoda. Sposób prowadzenia ochrony zależy od zagrożenia i dostępnych sił. Z przepisu nie wynika przydzielenie osobnego patrolu do każdego mieszkania ani gwarancja uniknięcia wszelkich szkód.
Ratownicy mogą potrzebować dostępu do prywatnej nieruchomości również po wyprowadzeniu mieszkańców. Art. 25 ust. 1 pkt 3 ustawy z 24 sierpnia 1991 r. o ochronie przeciwpożarowej, t.j. Dz.U. z 2025 r. poz. 188 ze zmianami, pozwala kierującemu działaniem ratowniczym czasowo wykorzystać nieruchomość na czas niezbędny do akcji. Ten sam artykuł daje podstawę do zarządzenia ewakuacji i zakazu przebywania osób trzecich w rejonie działań. Oznacza to, iż właściciel może przez pewien czas nie mieć dostępu do własnego domu. Czasowe użycie nieruchomości na potrzeby ratowania ludzi i mienia ma odrębną podstawę od przeniesienia jej własności.
Zabezpieczenie mieszkania zależy od tego, przed czym uciekasz
W rozdziale o ewakuacji rządowy „Poradnik bezpieczeństwa” zaleca zamknięcie okien i dopływu wody, wyłączenie urządzeń elektrycznych i gazowych oraz wygaszenie źródeł ognia. Przy zagrożeniu powodziowym dochodzi przeniesienie wartościowych rzeczy i urządzeń na wyższe kondygnacje, przygotowanie osłon oraz zabezpieczenie otworów instalacji kanalizacyjnej. Takie działania wykonuje się, gdy pozwalają na to czas i bezpieczeństwo. Nie wolno opóźniać wyjścia, by przenosić meble albo docierać do wyłącznika znajdującego się w niebezpiecznym miejscu. Polecenia ratowników odnoszą się do konkretnej sytuacji i trzeba się do nich zastosować.
Przy ucieczce z płonącego mieszkania obowiązuje szczególnie ważna wskazówka PSP: drzwi należy domknąć na klamkę, ale bez zamykania ich na zamek. Takiego zalecenia nie można zastąpić ogólnym pomysłem jak najmocniejszego zaryglowania lokalu przed wyjściem. Pożar wymaga umożliwienia działań ratowniczych, a zamykanie i zabezpieczanie dobytku nie może zatrzymywać domowników w zagrożeniu. MSWiA przestrzega również przed powrotem do budynku zniszczonego przez ogień przed stwierdzeniem przez adekwatne służby, iż jest bezpieczny. Rzeczy pozostawione w środku nie uzasadniają samowolnego wejścia w trakcie akcji.
Ustąpienie zagrożenia nie zawsze oznacza możliwość zamieszkania w domu
Po powodzi woda może opaść wcześniej, niż budynek odzyska bezpieczne warunki użytkowania. Główny Urząd Nadzoru Budowlanego zaleca zwracanie uwagi na zakaz wstępu oraz ocenę widocznych uszkodzeń z bezpiecznej odległości. Podmyte fundamenty, wypłukany grunt, nowe pęknięcia i odchylenie ścian wymagają zgłoszenia nadzorowi budowlanemu. W takim przypadku sam fakt, iż drzwi dają się otworzyć, nie potwierdza możliwości wejścia ani nocowania w środku. Podobnie po pożarze zagrożenie może wynikać z osłabionej konstrukcji, mimo iż nie widać już płomieni i zakończyło się gaszenie.
Oddzielną sprawą są instalacje domowe. MSWiA zaleca po zalaniu sprawdzenie instalacji elektrycznej i gazowej z pomocą specjalistów przed ich ponownym uruchomieniem. Po pożarze korzystanie z urządzeń elektrycznych powinno poprzedzić sprawdzenie instalacji przez elektryka, a ponowne otwarcie wyłączonego głównego zaworu gazu wymaga kontaktu z administratorem lub pogotowiem gazowym. To istotne również w bloku, gdzie stan wspólnych instalacji wpływa na kilka mieszkań. Właściciel może więc odzyskać możliwość wejścia po rzeczy wcześniej, niż zostanie potwierdzona możliwość zwykłego korzystania z lokalu i wszystkich mediów.
Odszkodowanie zależy od szkody i zakresu polisy
Samo opuszczenie domu nie uruchamia automatycznej wypłaty pieniędzy za jego wyposażenie. W ubezpieczeniu majątkowym liczy się szkoda powstała wskutek zdarzenia objętego umową, co wynika z art. 805 Kodeksu cywilnego. Dlatego trzeba znać zakres polisy: ochronę budynku, elementów stałych i ruchomości, definicje ryzyk, limity oraz wyłączenia odpowiedzialności. Rzecznik Finansowy w poradach dotyczących gwałtownych zjawisk pogodowych zwraca uwagę na różnice między umowami i możliwą karencję dla powodzi. Dokupienie ochrony tuż przed nadejściem zagrożenia może nie zapewnić jej natychmiastowego działania.
Dla dobrowolnego ubezpieczenia domu lub mieszkania art. 817 Kodeksu cywilnego przewiduje co do zasady 30 dni na spełnienie świadczenia od otrzymania zawiadomienia o zdarzeniu. Gdy ustalenie odpowiedzialności albo wysokości świadczenia w tym czasie jest niemożliwe, wypłata powinna nastąpić w ciągu 14 dni od dnia, w którym przy zachowaniu należytej staranności wyjaśnienie tych okoliczności było możliwe. Część bezsporna przez cały czas powinna zostać wypłacona w podstawowym terminie. Terminy te dotyczą likwidacji zgłoszonej szkody i nie oznaczają, iż każda ewakuowana osoba otrzyma pełną wartość mieszkania po upływie miesiąca.
Rzecznik Finansowy w zaleceniach z 8 lipca 2026 r. przypominał, iż po ustąpieniu bezpośredniego zagrożenia trzeba dokumentować zniszczenia i rozsądnie ograniczać ich powiększanie. Nie trzeba odkładać pilnych działań zabezpieczających do przyjazdu rzeczoznawcy, ale należy zachować zdjęcia i rachunki, spis strat oraz dowody poniesionych wydatków. Gdy umowa obejmuje assistance, można zapytać ubezpieczyciela o organizację dostępnej pomocy technicznej. Ocena szkody przez zakład ubezpieczeń i ocena bezpieczeństwa budynku to różne czynności: oczekiwanie na wycenę nie uprawnia do wejścia do obiektu objętego zakazem.
W Warszawie trzeba ustalić zasady powrotu i skontaktować się z zarządcą
Miejski poradnik Warszawa 19115 wskazuje, iż po ewakuacji z budynku wraca się do niego po uzyskaniu zgody osób kierujących działaniami. Dla mieszkańca stołecznego bloku oznacza to potrzebę ustalenia, czy dopuszczono wejście do całego obiektu, konkretnej klatki czy tylko czasowy odbiór niezbędnych rzeczy. U zarządcy należy uzyskać informację o stanie wspólnych instalacji i wykonanych kontrolach. Uszkodzenie dachu, klatki schodowej albo przyłącza może wpływać na możliwość korzystania z mieszkania, choć jego wnętrze wygląda na nienaruszone. Decyzji o powrocie nie należy opierać wyłącznie na tym, iż sąsiedzi weszli już do środka.
Po utracie możliwości korzystania z domu potrzebne bywa również wsparcie w zaspokojeniu bieżących potrzeb. W Warszawie w sprawie pomocy społecznej można kontaktować się z adekwatnym ośrodkiem dzielnicowym; przykładowo OPS Wawer informuje o pomocy finansowej, w tym zasiłkach celowych, oraz pomocy rzeczowej. Mazowiecki Urząd Wojewódzki wskazuje, iż wsparcie po zdarzeniu losowym należy do zadań gminy, na podstawie art. 40 ust. 1 ustawy z 12 marca 2004 r. o pomocy społecznej. Możliwość uzyskania takiej pomocy wymaga ustalenia sytuacji poszkodowanych. Nie jest to automatyczne wyrównanie pełnej wartości zniszczonej nieruchomości.
Dokumenty i zdjęcia warto przygotować przed alarmem
Najwięcej można zrobić spokojnie, zanim trzeba będzie wyjść: zachować kopię polisy, numer kontaktowy do ubezpieczyciela i zarządcy, dokumenty dotyczące nieruchomości oraz zdjęcia pomieszczeń i cenniejszego wyposażenia. Kopia dokumentów powinna być dostępna również poza domem, aby zalanie szuflady albo brak dostępu do komputera nie pozbawiły rodziny potrzebnych danych. Podczas przygotownia plecaka pierwszeństwo mają dokumenty tożsamości, leki i rzeczy niezbędne domownikom. Fotografowanie pomieszczeń podczas ewakuacji nie może opóźniać wyjścia ani narażać domowników na dym i wodę.
Po bezpiecznym powrocie należy utrwalić stan nieruchomości, zanotować zauważone braki i uszkodzenia oraz zgłosić szkodę ubezpieczycielowi zgodnie z warunkami umowy. Informację o śladach włamania lub kradzieży trzeba przekazać policji, a problemy z konstrukcją i instalacjami odpowiednim specjalistom lub zarządcy. Dokumentacja powinna pokazywać zarówno ogólny obraz zniszczeń, jak i poszczególne uszkodzone przedmioty. Pozwala to wyjaśnić, czego dotyczy roszczenie, i zachować dowody także wtedy, gdy pilne zabezpieczenie budynku wymaga szybkiego uprzątnięcia lub naprawy części szkód.